Слово «ипотека» вызывает у многих тревогу: долгосрочные обязательства, страх потери дохода, переплаты банкам. В 2026 году, когда экономическая повестка полна неопределенности, решение взять кредит на недвижимость кажется рискованным. Из-за этого страха миллионы семей продолжают арендовать жильё, отдавая половину зарплаты чужому дяде, или ютятся в тесных городских квартирах, переплачивая за каждый квадратный метр.
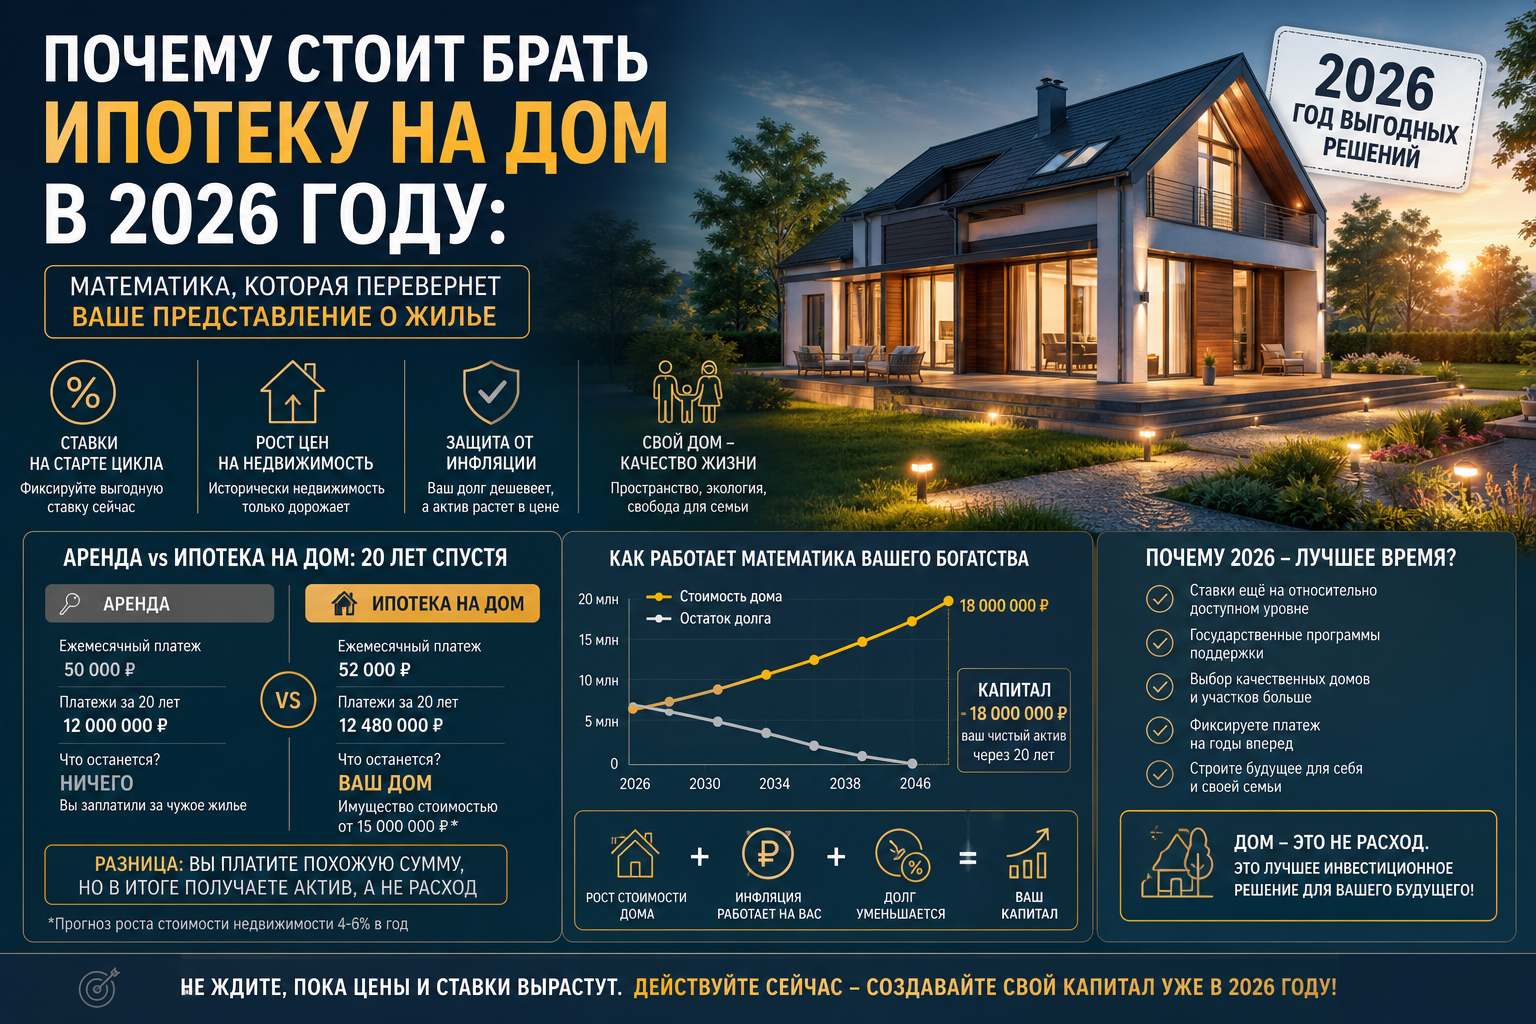
Но давайте отбросим эмоции и посмотрим на сухие цифры. Что выгоднее: платить 50 000 ₽ за съемную двушку, брать ипотеку на бетонную коробку в спальном районе или взять ипотеку на просторный модульный дом с участком?
В этой статье — с позиции финансовых аналитиков и экспертов KSwooD — мы разберём математику недвижимости в 2026 году. Мы сравним аренду, покупку квартиры и покупку модульного дома, покажем, как инфляция «съедает» ипотечный долг, и объясним, почему свой дом сегодня — это не роскошь, а самый разумный способ сохранить капитал и качество жизни.
💡 Навигация по статье:
📱 Подпишитесь на наши соцсети — там разборы ипотечных программ и ответы экспертов
✈️ Telegram: @KSW00D — ипотечные программы, финансовые разборы
📱 VK: kswood — проекты, сравнения, полезные статьи
🔷 MAX: id7708423905_biz — наши объекты и услуги
📷 Instagram: @kswood_life — визуальные кейсы, дома клиентов
📩 Для консультации по ипотеке и выбору дома:
Telegram: @K_S_wooD
MAX: Профиль эксперта
🕳️ Ловушка №1. Аренда: вы платите чужую ипотеку
«Я не хочу быть должником банку на 20 лет. Лучше снимать и быть свободным». Это самый популярный аргумент. Но давайте посчитаем стоимость этой «свободы».
Математика аренды (пример для города-миллионника):
- Средняя стоимость аренды 2-комнатной квартиры (50 м²) в 2026 году: 50 000 ₽/мес.
- В год: 50 000 × 12 = 600 000 ₽.
- За 10 лет: 6 000 000 ₽.
Куда ушли эти 6 миллионов? В карман арендодателя. Через 10 лет вы останетесь с тем же чемоданом, а квартира (и её рыночная стоимость) будет принадлежать другому человеку.
Главный минус аренды — неконтролируемый рост цен
Инфляция и рост стоимости недвижимости приводят к тому, что аренда дорожает. Если сегодня вы платите 50 тыс., через 3 года хозяин попросит 60 тыс., а через 7 лет — 80 тыс. Ваш ежемесячный расход будет расти, а уровень жизни — падать.
✅ Вывод: Аренда — это 100% безвозвратные расходы. Вы спонсируете чужую старость, оставаясь без актива.
🏢 Ловушка №2. Городская квартира: дорого, тесно и шумно
Вторая крайность — купить квартиру в новостройке или на вторичке. Кажется, что это надёжный актив. Но в 2026 году покупка квартиры в городе проигрывает загородной недвижимости по нескольким причинам.
Цена квадратного метра
В крупных городах квадратный метр в новостройках достиг исторических максимумов. За 8–10 млн рублей (средний бюджет семьи) вы получаете:
- 50–60 м² бетона.
- Отсутствие собственного земельного участка.
- Плату за парковку, кладовку и высокие тарифы ЖКХ (включая обслуживание общих зон, лифтов, консьержей).
Иллюзия свободы
В квартире вы ограничены стенами, соседями сверху и снизу, графиком ремонта и управляющей компанией. Вы не можете пристроить террасу, поставить баню или разбить сад.
Ликвидность vs Пространство
Квартиру в центре города легче продать в кризис, это правда. Но если вы берёте жильё для жизни семьи с детьми, качество этого жилья выходит на первый план. Жить в 60 м² вчетвером и платить 70 000 ₽ по ипотеке — это одно. Жить в 100 м² модульном доме на своём участке за те же 70 000 ₽ — совсем другое.
🏡 Почему ипотека на дом в 2026 году — это умное решение
Модульное домостроение переживает бум именно потому, что оно даёт максимум площади за минимальные деньги. Но главное преимущество дома перед квартирой в контексте финансов — это земля.
1. Земля не дешевеет
Квартира — это бетон и отделка, которые стареют. Дом, особенно модульный, тоже требует ухода, но земля под ним — это вечный актив. В радиусе 30–60 км от крупных городов участки постоянно дорожают. Покупая дом с участком, вы фиксируете стоимость земли сегодня. Через 10 лет ваш актив (дом + земля) будет стоить дороже, даже если сама коробка дома потребует косметического ремонта.
2. Фиксация цены строительства
Цены на стройматериалы растут каждый год на 10–15%. Если вы откладываете покупку дома «на потом», вы рискуете столкнуться с тем, что ваш бюджет перестанет покрывать даже коробку. В KSwooD мы фиксируем цену в договоре в день подписания (этапность оплат 70/20/10). Взяв ипотеку и построив дом сегодня, вы замораживаете стоимость своего жилья на уровне 2026 года.
3. Государственные программы льготной ипотеки
В 2026 году рыночные ставки на вторичку могут кусаться, но для покупки или строительства дома доступны мощные программы поддержки:
- Семейная ипотека (6%): Для семей с детьми. Позволяет купить готовый модульный дом или заказать строительство у аккредитованного подрядчика (как KSwooD).
- IT-ипотека: Для сотрудников аккредитованных компаний.
- Сельская ипотека: Для покупки или строительства в сельской местности (часто покрывает покупку модульного дома на участке).
- Материнский капитал: Можно использовать как первоначальный взнос или для погашения тела кредита.
✅ Факт: Платёж по Семейной ипотеке на дом часто ниже или равен платежу за аренду аналогичного жилья в городе.
📊 Сравнение: Аренда vs Квартира vs Дом (цифры 2026)
Давайте сравним три сценария для семьи из 3–4 человек. Бюджет и ипотечные условия усреднены для Подмосковья / Ленобласти.
Анализ таблицы:
Платёж по льготной ипотеке на дом сопоставим с арендой или квартирой, но в итоге вы получаете в 2 раза больше площади, землю и отсутствие соседей.
📉 Как инфляция работает на вас, а не против вас
Многие боятся цифры «переплата по ипотеке 150% за 20 лет». Но этот расчёт не учитывает инфляцию и рост доходов.
Пример:
Вы взяли ипотеку с платежом 60 000 ₽ в 2026 году.
- В 2026 году 60 000 ₽ — это существенная сумма.
- Но из-за инфляции зарплаты в экономике растут. Через 5 лет средняя зарплата в вашем регионе вырастет, и 60 000 ₽ будут ощущаться уже не как 60 тысяч, а как 35–40 тысяч в ценах 2026 года.
- Через 15 лет ваш платёж в 60 000 ₽ будет восприниматься на уровне 20 000 ₽ сегодняшних.
Банк дал вам деньги в дорогих рублях 2026 года, а отдавать вы будете обесцененными рублями 2030-х годов. Инфляция — это налог на сбережения, но для ипотечного заёмщика с фиксированной ставкой это механизм списания части долга.
📖 Полезно: Рассрочка от застройщика — если ипотека не подходит, у нас есть этапность 70/20/10.
🏗️ Почему модульный дом — идеальный объект для ипотеки
Банки охотнее кредитуют недвижимость, которая является ликвидным залогом. Модульные дома от KSwooD полностью соответствуют требованиям банков:
- Капитальность: Дом ставится на фундамент, подключается к коммуникациям и регистрируется в ЕГРН как жилой дом. Это не «движимое имущество».
- Скорость постройки: Ипотека на строительство (ИЖС) часто пугает людей риском «заморозки». В модульном формате от подписания кредитного договора до ввода дома в эксплуатацию проходит 2–3 месяца. Вы не платите годы за воздух, ожидая усадку кирпичной коробки.
- Энергоэффективность: Дома с утеплением ППУ + минвата (как у нас) требуют на 30–50% меньше денег на отопление зимой, чем старые городские квартиры или каменные дома. Это снижает вашу ежемесячную финансовую нагрузку.
- Прозрачная смета: Фиксированная цена под ключ исключает риск того, что в середине стройки у вас закончатся деньги.
🛡️ Как снизить риски ипотечного бремени
Мы в KSwooD всегда выступаем за ответственный подход. Ипотека — это инструмент, которым нужно пользоваться с умом.
✅ Правило 30–40%: Ваш ежемесячный платёж по ипотеке не должен превышать 30–40% от совокупного дохода семьи. Если платёж выше — берите дом меньшей площади или увеличивайте первоначальный взнос.
✅ Финансовая подушка: Перед сделкой накопите резерв на 3–6 месяцев платежей. Это ваша страховка на случай временной потери работы.
✅ Страхование жизни: Да, это дополнительные расходы, но в случае форс-мажора банк спишет долг, и ваша семья не окажется на улице.
✅ Рефинансирование: Если через 2–3 года рыночные ставки упадут (что часто бывает после циклов высокой инфляции), вы сможете перекредитоваться под более низкий процент и снизить платёж.
✅ Сдача в аренду: Если у вас есть вторая квартира или комната, сдавайте её. Доход от аренды может перекрывать часть платежа за загородный дом.
📋 Чек-лист: стоит ли вам брать ипотеку на дом в 2026 году?
Вам СТОИТ, если:
- Вы платите за аренду более 35 000 ₽/мес.
- У вас есть стабильный доход и финансовая подушка на 3 месяца.
- Вы попадаете под льготную программу (Семейная, Сельская, IT).
- Вы планируете жить в доме более 5 лет.
- У вас есть дети, и им нужно пространство для жизни.
- Вы хотите зафиксировать стоимость жилья в ценах 2026 года.
Вам НЕ СТОИТ (или стоит подождать), если:
- Ваш доход нестабилен и вы не уверены в завтрашнем дне.
- Платёж по кредиту будет превышать 50% бюджета семьи.
- Вы планируете переезд в другой регион/страну через год.
- У вас нет денег на первоначальный взнос и покупку участка.
🏗️ Как KSwooD помогает с ипотекой
Мы не просто строим дома — мы помогаем пройти весь путь от заявки до новоселья:
✅ Аккредитация в банках: Наши проекты и компания одобрены ведущими банками РФ (Сбер, ВТБ, ДОМ.РФ и др.).
✅ Помощь с документами: Мы готовим сметы, проектную документацию и договоры по форме банков.
✅ Скорость: Пока банк одобряет кредит, мы бронируем слот на производстве. Вы не ждёте стройку месяцами.
✅ Прозрачность: Банки видят фиксированную смету и график работ. Для них модульный дом — понятный и надежный залог.
📱 Будьте в курсе финансовых решений — подписывайтесь
В наших соцсетях мы публикуем:
✨ Обзоры ипотечных программ и изменений в законах
✨ Кейсы клиентов — как они прошли одобрение и построили дом
✨ Сравнение аренды и ипотеки в цифрах
✨ Ответы ипотечных брокеров на сложные вопросы
🔗 Мы в социальных сетях:
🚀 Получите расчёт: Аренда или Ипотека?
Не можете решить, что выгоднее в вашей ситуации? Мы посчитаем.
📩 Напишите нам с пометкой «Ипотека»:
- Бесплатно сравним ваши расходы на аренду и потенциальную ипотеку.
- Подберём проект дома под ваш бюджет и доходы.
- Поможем собрать пакет документов для банка.
- Предложим варианты с использованием маткапитала.
- Ответим на любые вопросы по кредитованию строительства.
📞 +7 993 292 44 53
Информация носит ознакомительный характер. Условия ипотечных программ зависят от конкретного банка и кредитной истории заёмщика. Точный расчёт графика платежей и одобрение сделки — на консультации с ипотечным менеджером.