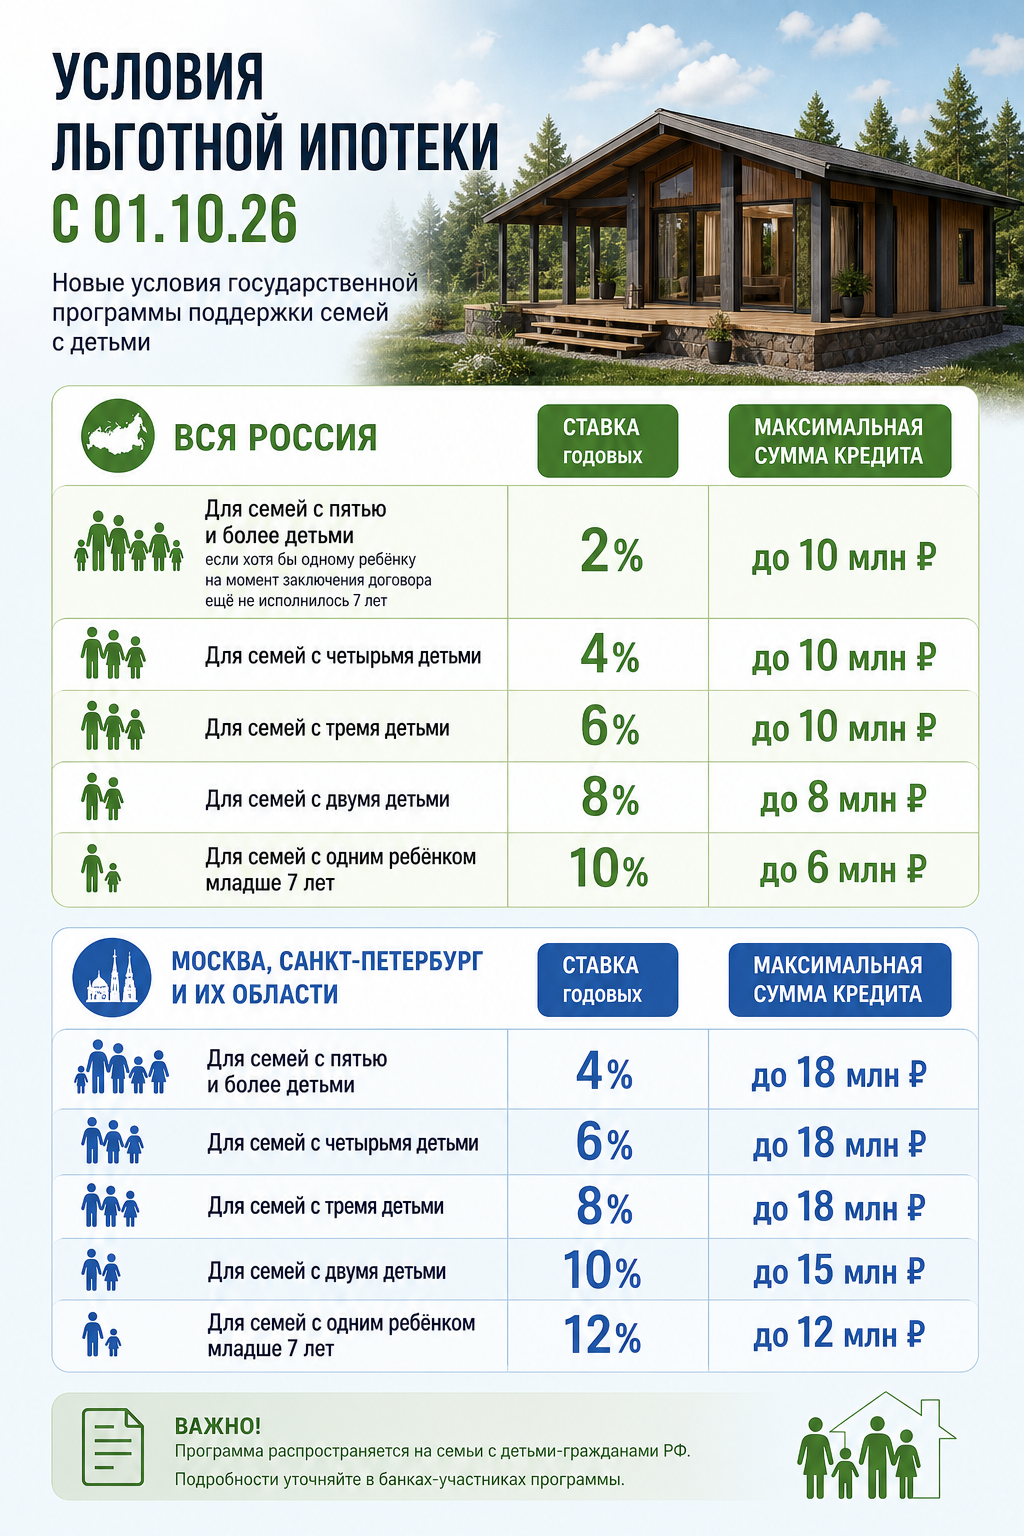
С 1 октября 2026 года «Семейная ипотека» переходит на дифференцированные условия: ставка и лимит кредита теперь зависят от количества детей, возраста младшего ребёнка и региона проживания. Изменения применяются к новым договорам — всё, что подписано до 1 октября, работает по старым правилам. Но есть три нюанса, которые меняют картину для покупателей загородной недвижимости: срок льготного кредитования ограничен 15 годами, действует правило «одна льготная ипотека на семью», и — главная хорошая новость — ставка на частное домостроение сохраняется на уровне 6% без привязки к числу детей и региону (по данным Банки.ру).
В этой статье — с позиции финансовых консультантов KSwooD — мы собрали все новые цифры, разобрали три ключевых ограничения, пересчитали платежи с учётом 15-летнего срока и показали, почему покупка модульного дома остаётся одной из самых выгодных сделок в рамках программы. С примерами на Барн 84, Шале 103 и Шале 60.
💡 Полезные ссылки:
📱 Подпишитесь на наши соцсети — там новости ипотечных программ и расчёты
✈️ Telegram: @KSW00D — новости программ, расчёты платежей
📱 VK: kswood — проекты, сравнения, полезные статьи
🔷 MAX: id7708423905_biz — наши объекты и услуги
📷 Instagram: @kswood_life — визуальные кейсы, дома клиентов
📩 Для расчёта ипотеки под вашу семью:
Telegram: @K_S_wooD
MAX: Профиль эксперта
🔄 Суть изменений: ставка и лимит привязаны к количеству детей
До 1 октября 2026 года действовала «плоская» модель: 6% для всех семей-участников и лимит 12 млн ₽ для Москвы, Санкт-Петербурга и их областей, 6 млн ₽ — для остальных регионов, срок до 30 лет.
С 01.10.2026 программа становится дифференцированной: базовая шкала ставок и лимитов зависит от количества детей (при условии, что младшему ребёнку меньше 7 лет), а также от региона. Изменения применяются только к новым договорам — уже выданные кредиты и сделки, подписанные до дедлайна, работают по прежним условиям.
📍 Новые условия с 01.10.2026: все цифры
Для большинства регионов РФ
Москва, Санкт-Петербург и области
⚠️ Обратите внимание: теперь условие «младшему ребёнку меньше 7 лет» применяется ко всем категориям, а не к отдельным, как анонсировалось ранее. Итоговые параметры закрепляются нормативными актами и могут уточняться банками.
⚠️ Три ключевых ограничения, которые меняют расчёты
1. Срок льготного кредитования — максимум 15 лет
Раньше семейную ипотеку брали на 20–30 лет, растягивая платёж. Теперь льготный срок ограничен 15 годами (180 месяцев).
Что это значит на практике:
- Ежемесячный платёж при той же ставке вырастает примерно на 40% по сравнению с 30-летним сроком.
- Зато переплата банку сокращается почти вдвое — тело долга гасится быстрее.
✅ Вывод: бюджет сделки нужно пересчитывать заново: «платёж как аренда» теперь возможен не всегда, но итоговая стоимость кредита стала честнее.
2. Частное домостроение сохраняет ставку 6% — без привязки к детям и региону
Это главная новость для покупателей домов: ставка на покупку земельного участка под строительство или возведение частного дома сохраняется на уровне 6% независимо от количества детей и региона проживания.
Что это значит для вас:
- Семья с одним ребёнком, покупающая дом, получает 6% вместо 10–12% по дифференцированной шкале.
- Многодетные и малодетные семьи уравниваются в условиях по ставке на дом.
- Модульные дома KSwooD, приобретаемые по договору строительства/купли-продажи нового жилого дома, попадают в категорию частного домостроения.
✅ Вывод: для покупателей загородной недвижимости программа осталась льготной. Лимит кредита при этом определяется общей шкалой (по числу детей и региону), а ставка на дом — фиксированные 6%. Уточняйте категорию сделки в банке-партнёре.
3. Правило «одна льготная ипотека в руки» + супруги-созаёмщики
- Семья может получить только один льготный кредит по программе.
- Оба супруга выступают обязательными созаёмщиками — независимо от того, на кого оформляется дом.
Что это значит:
- Если один из супругов уже использовал семейную ипотеку ранее — вторая семья её не получит. Планируйте сделку как единственную льготную.
- Доходы супругов суммируются при одобрении — это плюс для одобрения крупной суммы.
- Невозможно «разделить» льготы: например, взять семейную на дом, а потом ещё одну на квартиру.
✅ Вывод: перед сделкой проверьте историю обоих супругов и осознанно выбирайте объект, на который потратите единственную льготу.
🧮 Новые платежи: пересчёт с учётом 15-летнего срока
Платёж на 1 млн ₽ кредита (срок 15 лет, аннуитет)
✅ Плюс короткого срока: переплата на 1 млн ₽ при 6% за 15 лет — около 520 тыс. ₽, тогда как за 30 лет — около 1,16 млн ₽. Экономия на процентах — более 600 тыс. ₽ с каждого миллиона.
Примеры на проектах KSwooD (взнос 20%, срок 15 лет, ставка 6% как частное домостроение)
Для сравнения: если бы применялась дифференцированная шкала (не-ИЖС сделки)
✅ Хорошая новость от KSwooD: наши модульные дома — даже просторные проекты вроде Барн 84 или Шале 103 — стоят от 6 до 11 млн ₽ под ключ. При ставке 6% на частное домостроение и лимитах программы семьи с 2+ детьми комфортно укладываются в условия, а семьи с 1 ребёнком получают на дом ту же ставку 6%, которой нет у «квартирных» сделок.
⚖️ Старые vs новые условия: сводная таблица
⏳ Что делать прямо сейчас: два сценария
Сценарий 1. Вы подходите под старые условия (6%)
Изменения применяются к новым договорам, поэтому сделки, подписанные до дедлайна, идут по старым условиям (6%, срок до 30 лет, прежние лимиты).
- Подайте заявку заранее — одобрение и выход на сделку занимают время.
- Зафиксируйте цену дома договором: банк увидит понятный предмет залога.
- Используйте маткапитал в первоначальный взнос.
✅ Выгода: 30-летний срок при 6% даёт платёж на ~40% ниже, чем 15-летний. На кредите 7,6 млн ₽ разница — около 20 000 ₽ в месяц.
Сценарий 2. Вы берёте ипотеку по новым условиям
Не паникуйте: новый платёж часто оказывается вполне подъёмным, особенно с учётом выросших лимитов.
- Определите категорию сделки: покупка/строительство частного дома → ставка 6% независимо от числа детей.
- Проверьте лимит по шкале (число детей + регион) — он ограничивает сумму кредита.
- Пересчитайте бюджет под 15 лет: платёж выше, переплата ниже.
- Проверьте правило «одной ипотеки»: убедитесь, что ни один из супругов не использовал льготу ранее.
- Сравните с рассрочкой KSwooD 70/20/10 — при горизонте 1–2 года она часто выгоднее любого кредита.
🏡 Почему модульный дом — идеальный объект под новую семейную ипотеку
- Попадает в льготу 6% на частное домостроение. Дом регистрируется в ЕГРН как жилой, приобретается по договору строительства/купли-продажи нового дома — это категория ИЖС.
- Цена в рамках лимитов. Диапазон 6–11 млн ₽ под ключ перекрывается лимитами для семей с 2+ детьми в регионах и всеми категориями в столицах.
- Скорость сделки. Производство 45–60 дней: реально успеть подписать договор до дедлайна или быстро выйти на сделку после него.
- Фиксированная смета. Банк видит точную стоимость — одобрение проходит проще.
- Доходы обоих супругов учитываются (обязательные созаёмщики) — выше шанс одобрения крупной суммы за 15 лет.
Какой проект под какой лимит:
📋 Чек-лист: подготовка к ипотеке по новым правилам
Если успеваете до 01.10.2026:
- Проверил право на старые условия (6%).
- Собрал документы семьи и доходы.
- Выбрал проект и зафиксировал цену договором.
- Подал заявку в аккредитованный банк до дедлайна.
- Запланировал маткапитал в взнос.
Если берёте по новым условиям:
- Определил свою категорию (число детей) и ставку.
- Посчитал платёж по таблице (не более 35–40% дохода).
- Сравнил лимит региона и стоимость дома.
- Оценил альтернативу: рассрочка KSwooD 70/20/10.
- Подготовил первоначальный взнос (от 20%).
- Получил бесплатный расчёт и подбор банка у KSwooD.
🏗️ Как KSwooD помогает с ипотекой
✅ Бесплатный расчёт платежа под вашу категорию и проект.
✅ Подбор аккредитованного банка с лучшими условиями для семей с детьми.
✅ Пакет документов по дому для банка: смета, договор, проект, регистрация.
✅ Маткапитал и выплаты — поможем направить в взнос или погашение.
✅ Скорость: производство 45–60 дней — успеваем к дедлайнам программ.
✅ Альтернатива: рассрочка 70/20/10 без банка и переплат.
📱 Будьте в курсе изменений программ — подписывайтесь
✨ Оперативные новости по семейной, IT и сельской ипотеке
✨ Расчёты платежей под разные категории семей
✨ Кейсы клиентов, прошедших одобрение
✨ Ответы ипотечных консультантов
🔗 Мы в социальных сетях:
🚀 Напишите нам «ИПОТЕКА» — сделаем расчёт бесплатно
📩 Напишите нам с пометкой «ИПОТЕКА»:
- Бесплатно рассчитаем ежемесячный платёж по вашим условиям (число детей, регион, проект).
- Сравним старые и новые условия именно для вашей семьи.
- Подберём аккредитованный банк с лучшим одобрением.
- Покажем альтернативу: рассрочку 70/20/10 без переплат.
- Поможем успеть подать заявку до 1 октября, если подходите под старые условия.
📞 +7 993 292 44 53
Информация основана на анонсе Минфина и не является публичной офертой. Финальные условия программы закрепляются нормативными актами и могут уточняться. Расчёты платежей приведены для срока 30 лет по аннуитетной схеме и являются ориентировочными.